Domain produktnummer.de kaufen?
Wir ziehen mit dem Projekt
produktnummer.de um.
Sind Sie am Kauf der Domain
produktnummer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produktnummer.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Henssler, Steffen: Hensslers schnelle NummerHensslers schnelle Nummer , 100 neue Rezepte zum Erfolgsformat , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210302, Produktform: Leinen, Titel der Reihe: Gräfe und Unzer Einzeltitel##, Autoren: Henssler, Steffen, Seitenzahl/Blattzahl: 240, Themenüberschrift: COOKING / Entertaining, Keyword: kochen; Gerichte; Promi-Koch; grill den henssler; Blumenkohl; Tv-Koch; Kochkurs; Schnelles essen; Gesunde Küche; Kochbox; ausgewogen; Teriyaki; Sushi; einfach und schnell gekocht, Fachschema: Kochen / Schnelle Küche~Kochen / Prominente kochen, TV-Küche~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Partyrezepte (allgemein)~Partyrezepte~Feier / Party~Party, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen und Rezepte allgemein~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Darstellende Künste~Kochen für Feste~Partys, Etikette und Unterhaltung, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Kräutern und Gewürzen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gräfe u. Unzer AutorenV, Verlag: Gräfe u. Unzer AutorenV, Verlag: Gräfe und Unzer Autorenverlag ein Imprint von GRÄFE UND UNZER Verlag GmbH, Länge: 271, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783833879470, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Basi 2115-0011-CODE EMT 200 - Code Tresor 2-Schlüssel-System ZahlenschlossDer kompakte, elektronische Möbeltresor EMT 200 zur Aufbewahrung Ihrer Wertgegenstände. Der Safe kommt mit einem Elektronikschloss und Zahlencode. Die Zahlenkombination ist frei wählbar und jederzeit änderbar. Verriegelt wird der kleine Tresor mit zwei Doppelstahlbolzen, die Ihr Eigentum vor unbefugten Personen oder Langfingern schützt. Der kleine, aber robuste Tresor, passt durch seine kompakte Größe in jede Ecke oder Nische. Durch seinen Stahlkorpus und der 4 mm dicken Stahltüre bewahrt der kleine Tresor wichtige Dokumente, Schmuck oder Bargeld sicher für Sie auf. Geliefert wird der Möbeltresor inklusive Befestigungsmaterial zur Wandmontage, einer Notstrombox, sowie 2 Notschlüsseln womit der Safe im Notfall geöffnet werden kann.104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
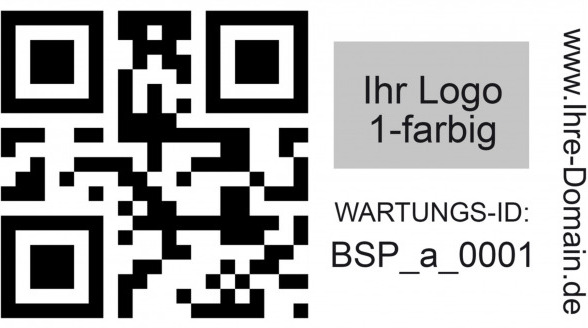
QR-Code Etiketten fortlaufend Nummer - Barcode Inventar Aufkleber - Inkl. Logo1000x QR-Code Etiketten mit fortlaufender Nummer1/0 farbig 4,5cm x 2,5cm weiß matt1000 Etiketten auf Rolle poder BogenStellenanzahl: 8-stelligZähler: fortlaufende ZiffernIhr LogoIhre Webseite Nummerkreis nach Wunsch Text: Wartung - ID oder Inventar - ID Optional, auf (gegen Aufpreis):andere Farbenanderes Format4/0 farbig332,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henssler, Steffen: Hensslers schnelle NummerHensslers schnelle Nummer , 100 neue Rezepte zum Erfolgsformat , Zündverteilerläufer > Zünd- & Glühanlagen , Erscheinungsjahr: 20210302, Produktform: Leinen, Titel der Reihe: Gräfe und Unzer Einzeltitel##, Autoren: Henssler, Steffen, Seitenzahl/Blattzahl: 240, Themenüberschrift: COOKING / Entertaining, Keyword: kochen; Gerichte; Promi-Koch; grill den henssler; Blumenkohl; Tv-Koch; Kochkurs; Schnelles essen; Gesunde Küche; Kochbox; ausgewogen; Teriyaki; Sushi; einfach und schnell gekocht, Fachschema: Kochen / Schnelle Küche~Kochen / Prominente kochen, TV-Küche~Gewürz - Gewürzkräuter~Kochen / Gewürze~Kochen / Gemüse, Obst~Gericht (Speise)~Kochbuch~Kochen~Küche (Kochbuch)~Rezept (Kochrezept)~Gourmet~Kochen / Feinschmecker, Kulturgeschichte, Lebensart~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Partyrezepte (allgemein)~Partyrezepte~Feier / Party~Party, Fachkategorie: TV-, Starkoch-Kochbücher~Kochen und Rezepte allgemein~Kochen / Essen nach Zutaten: Obst und Gemüse~Kochen: Hauptgerichte~Darstellende Künste~Kochen für Feste~Partys, Etikette und Unterhaltung, Warengruppe: HC/Allg. Kochbücher, Grundkochbücher, Fachkategorie: Kochen mit Kräutern und Gewürzen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gräfe u. Unzer AutorenV, Verlag: Gräfe u. Unzer AutorenV, Verlag: Gräfe und Unzer Autorenverlag ein Imprint von GRÄFE UND UNZER Verlag GmbH, Länge: 271, Breite: 216, Höhe: 25, Gewicht: 1156, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783833879470, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
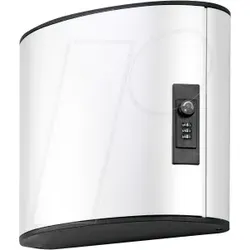
DURABLE 196923 - Schlüsselkasten mit Code für 18 Schlüssel, silberDie Vorteile einer professionellen Schlüsselverwaltung liegen auf der Hand: Übersichtlich, sicher und jederzeit griffbereit. Für ein erfolgreiches Schlüssel-Management bietet DURABLE ein innovatives Sortiment mit passenden Lösungen für jeden Bereich. Design-Schlüsselkasten aus Aluminium mit Zahlenschloss individuell einstellbarer Code mit bis zu 1000 Kombinationsmöglichkeiten spezielle Schlüsselleisten für sicheren Halt und optimalen Zugriff: In Anwendung mit KEY CLIP Schlüsselanhängern besondere Übersicht durch permanent sichtbares Beschriftungsschild variable Steckhöhen möglich übersichtliche Inhaltsangabe durch EDV-beschriftbares Indexblatt inkl. 6 farbigen KEY CLIP Schlüsselanhängern kostenloser Download von Beschriftungsvorlagen für Indexblätter und KEY CLIP Einlagen inkl. Montageset Kapazität: Für 18 Schlüsselanhänger KEY CLIP Maße: 302 x 280 x 118 mm (B x H x T)97,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
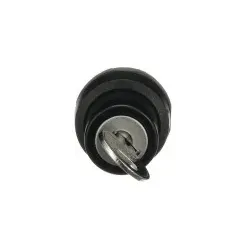
ABB M2SSK4-101 Schlüsselschalter, Schwarzer Kunststoff, Schlüssel Code 455 1SFA611289R1001Befehls- und Meldegeräte, Baureihe: Kunststoff Modular. Eine vielseitige Auswahl an Betätigern, Antrieben, Kontaktblöcken, LED-Leuchtmittel und Zubehör mit hoher Flexibilität. Hohe elektrische Leistung der Schaltkontakte: AC-15, 6A bei 230 V. Die flexible Lösung, die Ihre Lagerverwaltung vereinfacht. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrast-Funktion. Die komplette Liste aller technischen Daten und erfüllten Normen finden Sie in unseren Produkt-Datenblättern.Produktreihe: Modular Kunststoff47,99 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.